Sáng 30/9, tại TP. Hồ Chí Minh, IDG phối hợp với Viện Nghiên cứu phát triển TP. Hồ Chí Minh, Trường Đại học Kinh tế – Luật, Hiệp hội Ngân hàng Việt Nam và Hội Truyền thông số Việt Nam tổ chức Diễn đàn Ngân hàng Bán lẻ Việt Nam 2026, với chủ đề “Ngân hàng tương lai cùng AI: Tái định hình dịch vụ và hệ sinh thái tài chính”
Tại Diễn đàn các diễn giả đã thảo luận về bước chuyển này, từ điều kiện phát triển cho vay theo dòng tiền đến yêu cầu kiểm soát rủi ro khi ứng dụng công nghệ.
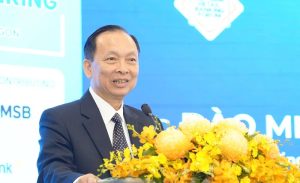
Theo ông Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam, ngành ngân hàng đang chuyển từ số hóa vận hành sang xây dựng nền tảng dựa trên dữ liệu và AI.
Trong 8 tháng đầu năm 2026, thanh toán không dùng tiền mặt đạt hơn 21 tỷ giao dịch, với tổng giá trị hơn 260,6 triệu tỷ đồng. Các kênh ngân hàng điện tử, ngân hàng di động và phương thức quét mã QR đều tăng trưởng cả về số lượng lẫn giá trị. Nhiều ngân hàng thương mại ghi nhận tới 95% tổng số giao dịch được xử lý trên kênh số.
Lãnh đạo Hiệp hội ngân hàng cho biết, AI hiện đã tham gia trực tiếp vào chấm điểm tín dụng, thẩm định khoản vay, phòng chống rửa tiền và định danh điện tử. Từ nền tảng này, công nghệ đang mở ra khả năng thay đổi cách ngân hàng đánh giá khách hàng và cấp vốn.
Khả năng mở rộng tín dụng nhờ dữ liệu và AI cũng gắn với mục tiêu tài chính toàn diện. Vấn đề đặt ra là công nghệ có thể giúp những người chưa được phục vụ tiếp cận dịch vụ ngân hàng đến đâu.

Theo ông Chu Khánh Lân, Phó Vụ trưởng Vụ Dự báo – Thống kê, Ngân hàng Nhà nước Việt Nam, chuyển đổi số và tài chính toàn diện sẽ ngày càng gắn bó trong giai đoạn 2026 – 2030. Dữ liệu và AI đang trở thành công cụ để nâng cao năng lực quản trị, đổi mới sản phẩm, giảm chi phí xã hội và mở rộng khả năng tiếp cận dịch vụ cho người dân.
Việt Nam hiện có khoảng 89% người từ 15 tuổi trở lên sở hữu tài khoản thanh toán; giá trị thanh toán không dùng tiền mặt đạt mức gấp nhiều lần GDP. Giao dịch qua mã QR tăng trưởng bình quân 100% mỗi năm trong suốt 5 năm qua. Hơn 90% giao dịch ngân hàng được thực hiện trên kênh số, còn độ phủ thông tin tín dụng đối với người trưởng thành đạt trên 70%. Đến năm 2030, mục tiêu quốc gia là 95% người trưởng thành có tài khoản giao dịch và ít nhất 75% có lịch sử tín dụng.
Theo ông Lân, khoảng cách tới mục tiêu không lớn về mặt con số. Tuy nhiên, phần lớn những người chưa được phục vụ thuộc các nhóm khó tiếp cận, gồm người cao tuổi, người dân ở vùng sâu, vùng xa và doanh nghiệp siêu nhỏ. Giải pháp công nghệ dành cho những nhóm này cần được thiết kế đặc thù, tinh tế và bám sát nhu cầu thực tế.
Về chính sách, ông Lân đề cập sự hội tụ giữa tài chính toàn diện và chuyển đổi số, với Quyết định số 928/QĐ-TTg của Thủ tướng Chính phủ, các chiến lược quốc gia về dữ liệu, Đề án 06 và Luật Trí tuệ nhân tạo năm 2025, có hiệu lực từ tháng 5/2026.
Sự cộng hưởng này tạo điều kiện để AI và chuyển đổi số tháo gỡ ba rào cản lớn: khoảng cách địa lý, chi phí và sự bất cân xứng thông tin. AI có thể hỗ trợ tổ chức tín dụng phục vụ khách hàng chưa có lịch sử tài chính, đồng thời đáp ứng các giao dịch giá trị nhỏ của doanh nghiệp siêu nhỏ với chi phí vận hành được tối ưu hóa. Để làm rõ cách công nghệ chuyển thành lợi ích cho người dân, ông Lân đề xuất khung phân tích gồm bốn tầng.
Tầng đầu tiên là hạ tầng số, gồm thể chế, hệ thống định danh, cơ sở dữ liệu quốc gia và mạng lưới thanh toán dùng chung. Tầng thứ hai là cơ chế truyền dẫn, thông qua định danh điện tử, phân phối đa kênh, số hóa dòng tiền và liên thông dữ liệu giữa các công ty công nghệ tài chính, viễn thông với ngân hàng. Đây là nơi AI phát huy vai trò trong xử lý và khai thác thông tin. Tầng thứ ba là những kết quả trực tiếp đối với người sử dụng: cải thiện khả năng tiếp cận, tối ưu chi phí, tăng tính phù hợp của dịch vụ và bảo đảm an toàn giao dịch. Đích đến ở tầng thứ tư là nâng cao khả năng chống chịu của người dân trước biến động tài chính, giúp họ quản lý dòng tiền thông minh, tiếp cận nguồn vốn chính thức và thu hẹp khoảng cách giữa các tầng lớp trong xã hội. Theo cách tiếp cận này, hiệu quả chuyển đổi số cần được nhìn từ lợi ích mà người dân nhận được. Với hoạt động tín dụng, đó là khả năng tiếp cận vốn phù hợp và quản lý dòng tiền tốt hơn.
Dù mang lại cơ hội lớn, công nghệ không tự động bảo đảm mọi người đều được tiếp cận dịch vụ. Ông Chu Khánh Lân lưu ý nguy cơ “loại trừ số” có thể xuất hiện ngay trong quá trình sử dụng hệ thống. Trở ngại trước hết đến từ khoảng cách về thiết bị, kết nối mạng và kỹ năng công nghệ. Khi xác thực, sai lệch dữ liệu sinh trắc học có thể khiến người dùng hoàn toàn hợp lệ bị hệ thống tự động loại bỏ ngay từ bước gia nhập.
Gian lận, lừa đảo công nghệ cao và rò rỉ dữ liệu cá nhân cũng làm suy giảm niềm tin của người tiêu dùng. Đáng lo ngại hơn, thuật toán thiên vị có thể dẫn đến phân biệt đối xử, loại bỏ nhóm khách hàng dễ bị tổn thương, hành vi được ông Lân lưu ý là đã bị nghiêm cấm trong Luật Trí tuệ nhân tạo. Các rủi ro còn bao gồm thiếu trách nhiệm giải trình và phụ thuộc quá mức vào hạ tầng thông tin của bên thứ ba. Theo ông Lân, nhận diện đầy đủ tám yếu tố rủi ro này là cơ sở để thiết kế giải pháp bao trùm, an toàn và có trách nhiệm ngay từ đầu.
Đồng quan điểm, ông Đào Minh Tú cũng cảnh báo kẻ xấu có thể lợi dụng công nghệ để tạo ra các hình thức giả mạo tinh vi. Khi hệ thống liên kết sâu, rủi ro có thể lan truyền trên diện rộng.
Để ứng phó, ông Tú đề xuất các tổ chức tín dụng lấy dữ liệu làm nền tảng chiến lược, quản trị thuật toán có trách nhiệm với sự can thiệp của con người và nâng cao năng lực ứng phó sớm. Cơ quan quản lý cần tiếp tục hoàn thiện hành lang thể chế.
Về giải pháp, ông Chu Khánh Lân đề nghị đặt tính bao trùm ngay từ khâu thiết kế. Các ứng dụng số và AI của cơ quan quản lý cũng như tổ chức tín dụng cần được đánh giá kỹ về tác động đối với những nhóm đối tượng ưu tiên.
Dù ưu tiên phát triển kênh số, hệ thống vẫn phải duy trì hỗ trợ trực tiếp từ con người để xử lý trường hợp ngoại lệ hoặc sự cố. AI cần sử dụng dữ liệu chuẩn xác, có thuật toán minh bạch, giải thích được và bảo đảm quyền khiếu nại của người dùng. Cùng với đó là tuân thủ các chuẩn mực kết nối mở, đẩy mạnh giáo dục tài chính số gắn với bảo vệ người tiêu dùng và đổi mới phương pháp đo lường để kịp thời nhận diện những nhóm có nguy cơ bị bỏ lại phía sau.

Các đại biểu tham gia diễn đàn chụp ảnh lưu niệm.
Để thực hiện, cơ quan quản lý Nhà nước cần kiến tạo hạ tầng dữ liệu, hoàn thiện hành lang pháp lý và vận hành các cơ chế thử nghiệm nhằm cân bằng giữa khuyến khích đổi mới với kiểm soát rủi ro. Các tổ chức tín dụng và công ty công nghệ tài chính có trách nhiệm phát triển sản phẩm phù hợp, minh bạch chi phí và tích cực chia sẻ dữ liệu.
Về phía người sử dụng, cá nhân và hộ kinh doanh cần chủ động chuẩn hóa dòng tiền, làm quen với thanh toán số để xây dựng lịch sử tài chính, qua đó mở rộng cơ hội tiếp cận vốn.